长城汽车公布的2026年10月产销快报,呈现出各品牌走势明显分化的格局。哈弗当月售出71,027辆,同比下滑19.50%;魏牌8,648辆,同比下滑31.90%;坦克15,389辆,同比下滑31.01%;皮卡13,050辆,同比下滑7.37%;欧拉则售出12,187辆,同比增长115.78%。
同一份数据中,海外业务依旧保持扩张。10月海外销售62,862辆,1至10月累计538,839辆,出口在整体销量中的占比继续抬升。
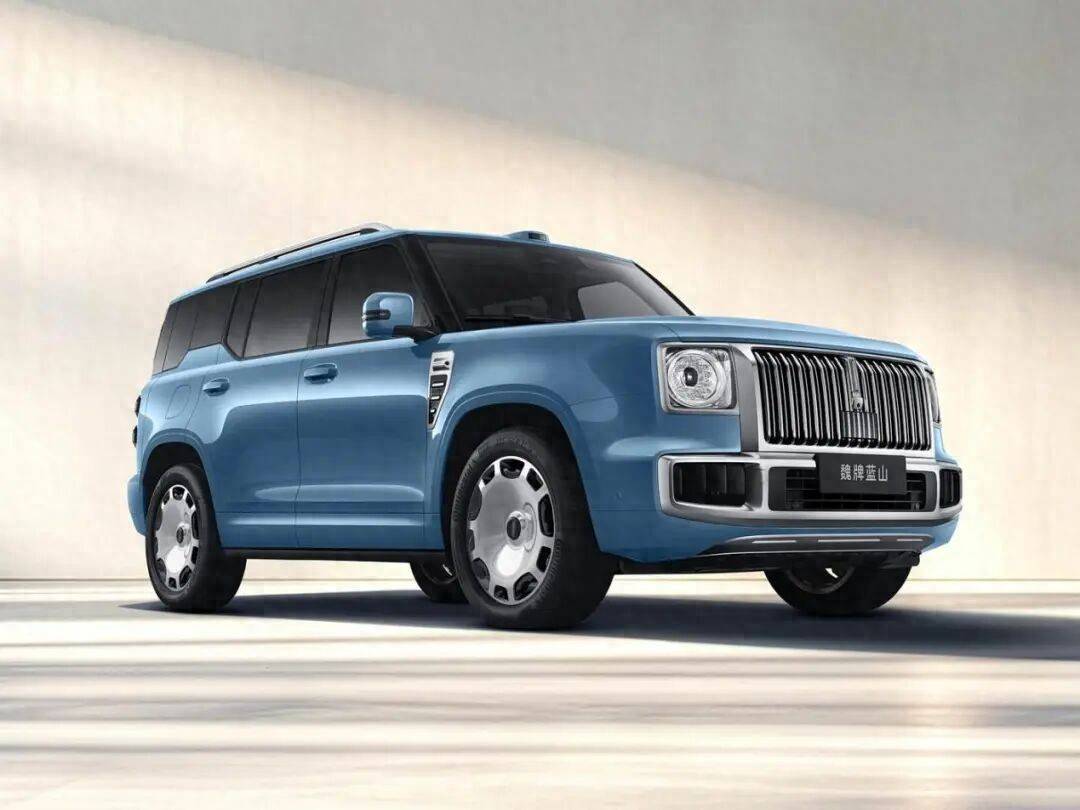
从产品端看,长城近期的动作并不算少。坦克500推出新款,高山拿下新能源MPV累计销量冠军,二代蓝山直接换上方盒子造型。只是这些调整的方向,已经从早年的“定义品类”退回到“守住份额”。
魏牌的处境更能说明单一支柱的风险。2026年1至9月,高山累计销量约4.3万辆,9月单月3,740辆,在魏牌同期总销量中的占比约60%至70%。为稳住基本盘,魏牌一方面给高山加推HEV版本,限时权益价25.98万元起,搭载2.0T+Hi4四驱、激光雷达与城市NOA,成为蓝牌MPV中唯一配备高阶智驾的车型,瞄准装不了家充桩、又想同时要四驱和高阶智驾的用户;另一方面把蓝山由家用SUV改为方盒子造型,11月9日开启预售,28.98万元起,标配双腔空悬、后轮转向、后桥差速锁和英伟达Thor-U芯片,意图同时覆盖理想L8与坦克500的客群。这两步棋在战术层面可以理解,但也说明高端品牌的溢价能力与产品定义能力,已不足以支撑独立增长。
海外仍是长城手里较为确定的一张牌。2026年上半年出口29.14万辆,占总销量的49.9%,6月单月海外占比一度达到55.7%;俄罗斯、拉美、中东和东盟市场继续贡献增量,坦克与哈弗的海外销量分别增长57.6%和45.0%。归元平台兼容PHEV、HEV、BEV、FCEV和ICE五种动力形式,设计初衷并非全面电动化,而是用一套架构覆盖全球不同市场的动力需求,摊薄研发与制造成本。这也意味着坦克和魏牌不必只在国内30万级市场与方程豹、理想、问界贴身竞争,而可以放到海外高势能市场重新定价。
销量之外,盈利质量同样值得关注。2026年上半年,长城汽车营收1021亿元,归母净利润24.65亿元,同比下滑61.1%。营收增长而利润接近腰斩,说明海外销量的高增长尚未完全转化为盈利,汇兑损失、原材料涨价以及国内规模效应下滑都在挤压利润空间。欧拉10月同比大涨115.78%,但1至10月累计71,616辆,体量仍然偏小,其反弹更多来自低基数和新车型投放,还不足以承担高端化的重量。
长城真正需要解答的,是品类创新的边际收益递减之后,高端品牌靠什么建立可持续的溢价。答案落在三个更底层的环节上:新能源动力总成的代际领先、智能化体验的稳定交付,以及全球渠道的本地化深度。坦克500新款把起步价提到33.5万元,配置与豪华感都在上探,但若缺少一套足以让用户忽略油耗与纯电续航短板的混动系统,高端定价就始终缺少技术叙事的支撑。