比亚迪在新座舱中同时接入阿里千问和字节豆包,这一做法与多数车企只选一家大模型长期绑定不同。消息传出后,行业内出现两种判断:一种认为是在为多模型协同提前铺路,另一种认为仍属小范围试验。
类似跨界合作并非首次。2016年荣威RX5发布会,马云说“前两年一听到汽车我就感到害怕”,被视为阿里进入汽车行业的标志。此后,AI公司为何持续进入座舱,成为行业反复讨论的话题。
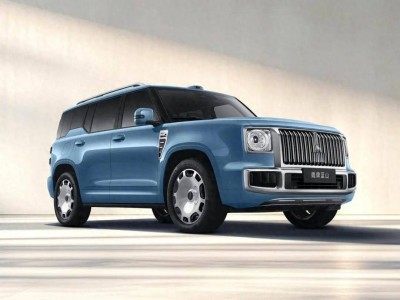
腾势N8L发布时,外界曾以为比亚迪与阿里云是近期才建立联系。公开信息显示,双方技术准备已经推进多年。早期合作集中在云存储、OTA后台支持和简单车载应用,比亚迪把仿真及业务数据放到阿里云,阿里承担应用与云计算服务商角色,合作边界清晰,未触及车内大模型。
后来情况变化。阿里不满足于只卖工具,比亚迪也意识到座舱体验需要大模型支撑。合作范围逐渐延伸到座舱交互、辅助驾驶数据平台和多模态AI验证。2025年,腾势测试阿里多模态大模型,对相关AI功能做技术验证,为千问进入座舱打基础。
千问上车后扮演类似调度中枢的角色,先理解用户复杂语音,再拆分任务,对接车辆控制,并与高德、飞猪、淘宝闪购、支付宝等应用联动。比亚迪仍掌握迪迪虾品牌、车辆权限、调度入口以及调用千问的能力。

双方为何此时联手?比亚迪在电池、整车制造和供应链控制上优势明显,新能源汽车销量多年居前,但在覆盖导航、本地生活、出行消费和支付的闭环服务上并不占优。若全部自研,需要庞大团队和三年五载投入。
阿里则面临大模型落地压力。其计划未来三年投入AI和云计算基础设施,到2026年6月前约1900亿元已经到位。高昂研发成本需要真实场景承接,只有在高频、海量交互中不断迭代,才可能形成商业回报。车企竞争也在变化,续航、加速、底盘等硬件趋同后,智能座舱和出行服务成为新战场。
合作并非没有摩擦。比亚迪希望守住车辆底层安全和数据主权,开放上层服务接口,重点做车辆运营;阿里希望把车载智能体做得更完整,覆盖复杂行驶场景和多人交流。双方诉求不同,车内服务权重、流量分配都可能产生分歧。复杂道路条件下,座舱功能还要服从安全要求。
数据合规是另一道门槛。车辆收集的信息高度敏感,直接关联用户隐私,跨行业传输、授权机制和信息隔离规则尚不完善。一旦用户规模扩大,潜在问题更容易暴露。商业化也有待检验,多数项目仍在试运行,车机运营难度、车载场景收入分配、消费者付费意愿和转化率都没有稳定答案。
外部竞争同样激烈。华为、百度已有落地车载方案,多家车企也在自研座舱系统,行业投入持续增加。在这样的环境中,比亚迪与阿里的合作能否形成差异化,还要看后续执行。
这份合作表面是商业签约,背后是汽车竞争规则的迁移。过去车企比拼电池、电机等硬件,供应链成熟后差距缩小,竞争焦点正在向智能座舱和出行生态转移。签约不代表商业成功,技术稳定落地、用户习惯培养、数据合规等问题仍待解决。这些障碍没有厘清前,合作还处在验证阶段。